

从中标结果,看懂ICP-OES与ICP-MS这对“黄金搭档”
ICP-OES(电感耦合等离子体发射光谱仪)与ICP-MS(电感耦合等离子体质谱仪)是元素分析领域两种重要的分析技术。二者均采用电感耦合等离子体(ICP)作为激发源,采用相似的进样与雾化系统,通过氩气高温等离子体实现样品的解离。两者的核心差异在于检测端:ICP-OES基于光谱学原理,通过测量被激发原子/离子发射的特征谱线强度进行定量,检出限通常在ppm至ppb级;而ICP-MS基于质谱学原理,将电离产生的离子按质荷比导入质量分析器进行分选计数,检出限可下探至ppt乃至sub-ppt级。
正是这一“光谱”与“质谱”的检测原理差异,决定了两者在灵敏度、抗干扰能力、动态范围及综合成本上的表现分化,也塑造了两者在市场中截然不同的定位与发展轨迹。基于2026年上半年市场中标数据,本文对两大细分市场进行深度的产业视角对比与观察。
销量趋同,单价悬殊
2026年上半年中标数据显示,ICP-OES与ICP-MS在成交台数上体量相当,但在成交总金额层面,ICP-MS呈现出数倍于ICP-OES的规模优势。这一悬殊的核心驱动力在于单台价值——ICP-OES平均单台成交价,约为ICP-MS(百万元级别)的三分之一左右。
ICP-OES核心优势在于“单位成本下的通量效率”。在常规检测场景中,其灵敏度已足以覆盖绝大多数元素限量标准,同时凭借更低的购置与运维成本、更宽泛的高盐基体耐受性,实现了极致的性价比。反观ICP-MS,高溢价立足于其“极限检测能力”:在痕量及超痕量分析场景中,检出限每下探一个数量级,均代表着成倍的技术投入与不可替代的应用价值,因此科研院所、半导体企业等高标准单位愿意为这种“极限”支付溢价。
ICP-OES市场竞争更加多元化
国产品牌方面,美析及东西分析等众多厂商也均有斩获,整体市场呈现多元化竞争态势。
与ICP-MS相比,ICP-OES的竞争格局更为多元化,国产替代依托高性价比与本地化服务响应优势,在批量化应用场景中快速扩张。值得注意的是,ICP-OES领域的国产与进口产品单价差距较小,从中标数据来看,台套数占比与金额占比基本持平,国产化率已接近1/3。
“黄金搭档”的需求错位
若价格与竞争格局为市场表象,则应用场景的“错位”是理解两大市场底层逻辑的根本。面对元素分析需求,两类采购方的核心诉求截然不同。
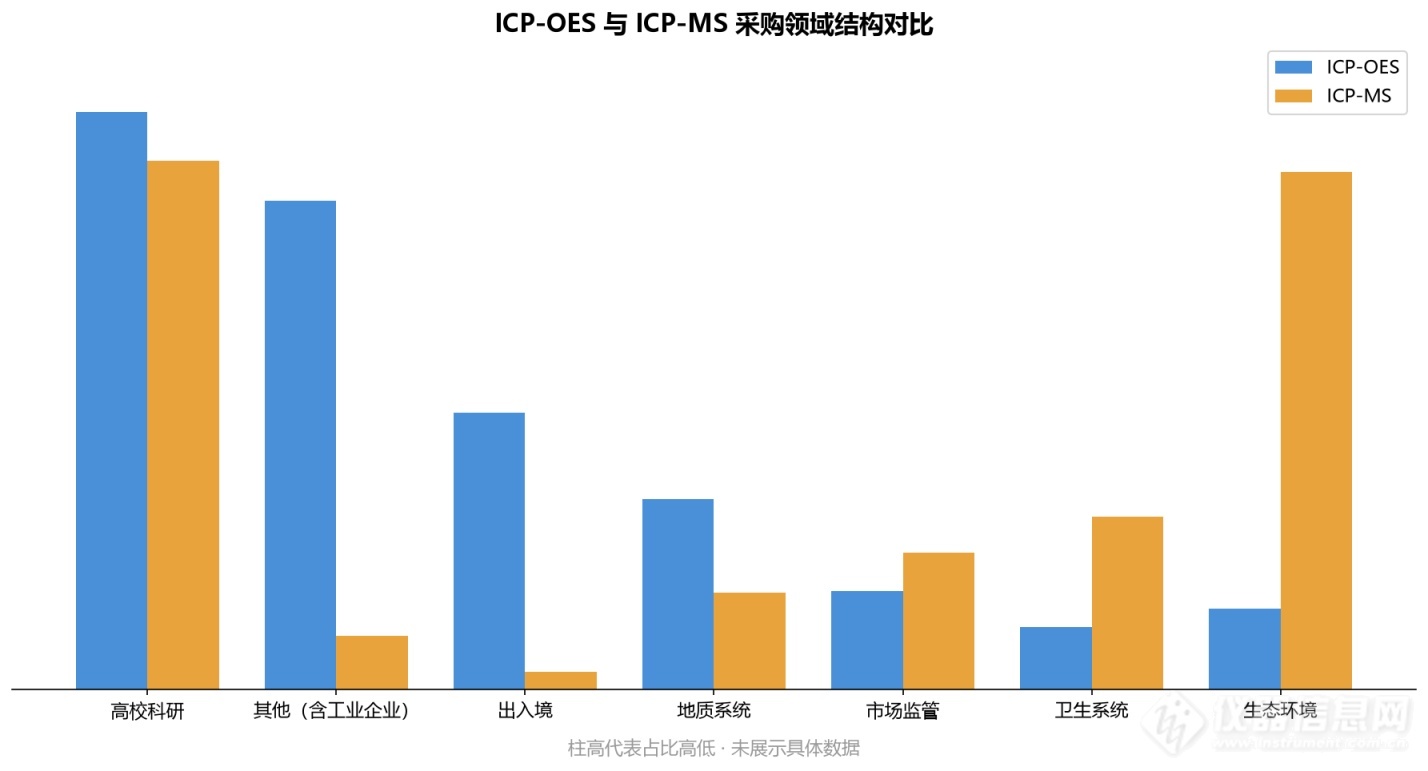
ICP-OES的需求集中在工业企业、出入境检验检疫与地质系统。工业场景需要对原料、中间品与成品的常量及中低含量元素进行高频、批量的质量监控;其中锂电等新兴热门行业更是ICP-OES市场重要的增量来源。出入境承担进出口商品的大通量验货;地质系统则聚焦岩石矿物中常量与微量元素的普查式分析。这三类场景的共同特征是"量大、重复、成本敏感",ICP-OES以足够的灵敏度、更低的运行成本和更快的分析速度,成为当之无愧的主力。
ICP-MS的需求则锚定生态环境、卫生与高端科研。生态环境监测要求对水体、土壤、大气中的重金属做到痕量乃至超痕量测定;卫生系统需对血液、尿液等生物样本中的微量金属精准定量;科研院所则追求同位素比值分析等尖端应用。这些场景"量少、要求极高、价值密度大",需要ICP-MS的高灵敏度与强抗干扰能力能够胜任。
以高校、科研院所等为代表的综合检测场景,是ICP-OES与ICP-MS的共同主战场。在此类应用中,二者并非替代关系,而是基于分析需求构成深度互补。多数实验室均配置了这两类仪器,这种成套组合不仅满足了全量程的分析需求,亦创造了可观的协同采购机遇。
进一步看,两个市场的景气周期分别锚定不同的驱动变量。ICP-MS与环保治理专项投入、科研设备更新高度相关,例如其6月份的销量激增便是由区域涉重金属监测项目的集中落地所推动;ICP-OES则更多受制造业质检升级、进出口贸易景气与高校设备采购节奏牵引,二者在月度上虽同呈"年末翘尾",但动能来源各异。这意味着,研判两个市场需分别跟踪"环境政策"与"产业发展"两条主线。
